6 TREND CHE CAMBIERANNO VINO E SPIRITS
-

- 27.09.2025

Il mercato globale del beverage alcolico si trova in una fase di profondo cambiamento. Dopo un 2024 segnato da una flessione dei volumi (-1%) e da una crescita di valore modesta (+1%), le aziende del settore affrontano un contesto sempre più instabile e frammentato. A fare luce sulle tendenze emergenti è il nuovo Global Trends Report 2025 di IWSR, leader globali nei dati, nell’analisi e nelle informazioni per l’industria dell’alcol per le bevande, che identifica sei macro-trend destinati a guidare il mercato dei vini e degli spirits nei prossimi mesi.
Meno status, più valore
La tendenza alla premiumisation prosegue, ma con nuove sfumature. La crescita si concentra in regioni specifiche – come Sud America, Asia, Africa e Medio Oriente – mentre si affievolisce in Europa e Nord America. Secondo IWSR, i volumi dei prodotti premium and above (esclusi gli spirits nazionali) sono cresciuti del +3% nel 2024, spinti soprattutto dalla birra. Oggi i consumatori bevono meno, ma scelgono prodotti di qualità superiore, orientandosi su valori personali, contesti d’uso e percezione del valore.
Particolarmente rilevante è il comparto cocktail e ready to drink, con i long drinks destinati a raddoppiare i volumi a livello globale tra il 2019 e il 2029, e un’impennata del +400% prevista in Nord America.
Nuovi stili di vita
Il calo dei consumi in mercati chiave come USA e Cina riflette una rivalutazione delle priorità: cresce l’attenzione per la personalizzazione, il valore percepito e le esperienze immersive. Molti consumatori, dopo aver ridotto il consumo per motivi economici, scelgono di mantenere questo nuovo stile di vita. Aumentano le esperienze domestiche e virtuali a scapito della socialità tradizionale, mentre il turismo – pur orientato alla spesa consapevole – continua a crescere (+3% dei volumi travel retail nel 2024).
L’ecommerce non si ferma
Nonostante le sfide economiche, il canale ecommerce ha registrato un incremento del +2% in valore nel 2024, con l’Asia-Pacifico in testa (+4%). Spiriti, birra e RTD sono i segmenti più dinamici. Le vendite online consentono ai brand di raggiungere direttamente i consumatori, aggirando le barriere distributive. Influencer e celebrity giocano un ruolo crescente nel plasmare le tendenze, specie tra i consumatori più giovani e attenti alla sobrietà. Non a caso, molti prodotti RTD a basso contenuto alcolico stanno guadagnando terreno. In Italia, i ready to drink a base di spirits hanno registrato una tendenza di forte crescita negli ultimi cinque anni, con i consumi che sono cresciuti del +34,2% in volume, con focus principale sul canale di vendita off trade.
Aperitivo protagonista
In un contesto economico difficile, i consumatori ridefiniscono le proprie abitudini: cala la spesa nell’on-trade, cresce il consumo domestico e si afferma il concetto di early drinking, con momenti come l’aperitivo in forte crescita. Dal 2019 al 2024, i volumi on-trade sono calati in tutte le aree, tranne che in Africa e Medio Oriente (+4%). Si diffondono modelli di consumo casalingo ispirati all’esperienza del bar, fino alla nascita di home bar e “terzi spazi” autogestiti.
No/low alcol in crescita
La moderazione si afferma come fenomeno strutturale. Lo switch tra alcolici tradizionali e opzioni zero-ABV – il cosiddetto zebra striping – è sempre più diffuso, alimentato da nuove motivazioni e da una crescente accettazione sociale. Nel 2024, i volumi no-alcol sono cresciuti del +9%, trainati dalla birra, ma con progressi significativi anche per altre categorie. La crescita no/low ha superato quella dei prodotti a piena gradazione in tutte le regioni, tranne l’Asia-Pacifico. Parallelamente, la ricerca di identità culturale e di prodotti locali guadagna rilevanza, soprattutto in mercati come India, dove i single malt indiani superano gli Scotch per volumi.
Amari e Gin alla ribalta
Nel 2025, il mercato italiano degli spirits è caratterizzato da una crescita delle esportazioni (+3,1% nel Q1 2025, una crescita complessiva del 187% negli ultimi dieci anni), ma con un calo dei consumi interni, soprattutto fuori casa, a causa di una maggiore moderazione e orientamento verso prodotti no-alcol o low-alcol. Le tendenze principali includono la maggiore attenzione alla qualità, sostenibilità e autenticità, un aumento del consumo di amari e gin, e la trasformazione digitale del processo d’acquisto.
Cresce l’importanza della qualità, dell’autenticità e della sostenibilità dei prodotti, guidando il mercato verso nuove opportunità per produttori e consumatori. In questo contesto, l’amaro, con la sua ricca tradizione italiana, sta vivendo una crescita straordinaria sia nella ristorazione sia nella mixology, anche se è il gin a continuare a dominare il mercato nel 2025, mantenendo un trend positivo e di crescita nei consumi. Infine, ormai da alcuni mesi si registra un crescente interesse per il whisky tra i più giovani, mentre il rum sta tornando in auge per la sua qualità e le diverse provenienze geografiche. La grappa perde terreno: dal 2019 i consumi sono diminuiti del 12%. Il gin, invece, è l’unico prodotto che ha fatto registrare negli anni variazioni positive, anche a doppia cifra: si attesta sui 7 milioni di litri e +25% in volume negli ultimi cinque anni.
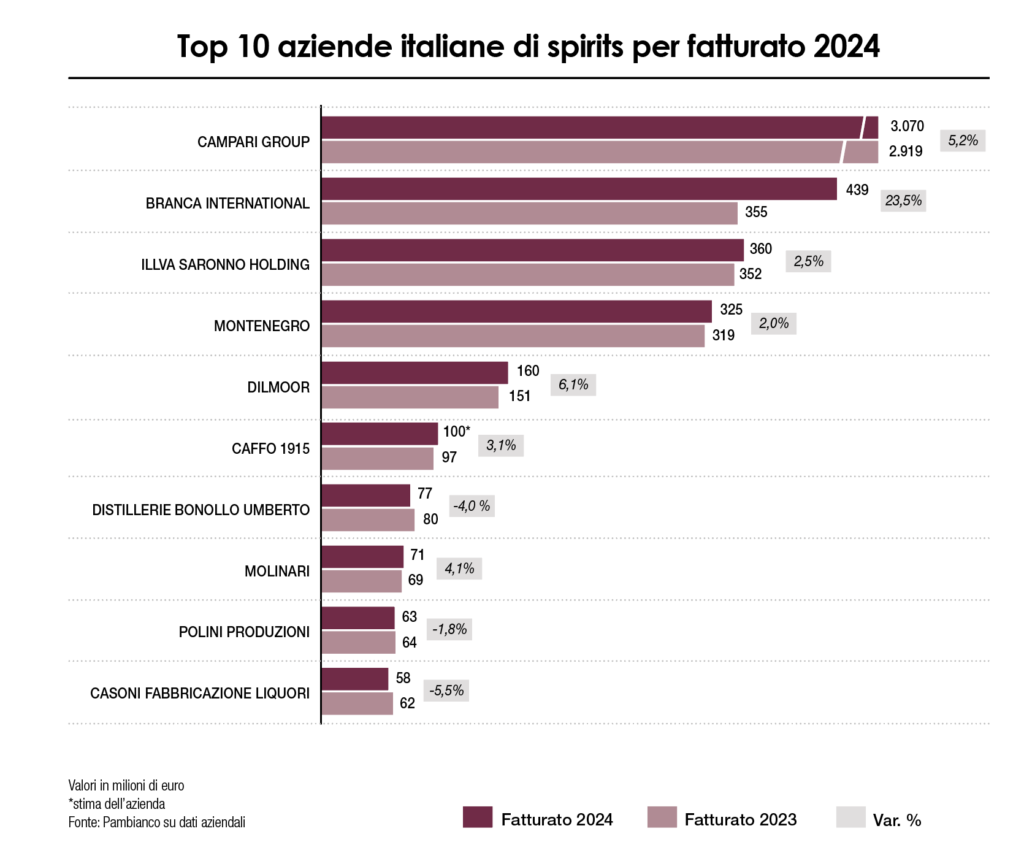
Le prime dieci aziende italiane specializzate nella produzione di spirits, classificate in base ai ricavi netti nell’analisi realizzata dall’ufficio studi di Pambianco (che esclude le filiali di gruppi esteri), hanno registrato una performance complessivamente positiva, con ricavi totali pari a 4,7 miliardi di euro nel 2024 (+5,7%), nonostante andamenti differenti a livello individuale. Un risultato che riflette un decennio fertile per l’export, con l’Italia che ha quasi triplicato il proprio valore, superando quota 1,8 miliardi di euro nel 2024, pari a +4,8% sul 2023 (dati Nomisma).